Reforma tributária na venda de imóveis: redutor de ajuste, redutor social e o futuro do RET
Como IBS e CBS vão tributar a venda de imóveis: redução de 50%, redutor de ajuste, redutor social de R$ 100 mil, RET até 2028 e a nova NF-e ABI.
Em 1º de dezembro de 2026, a venda de imóveis entra de vez na fase prática da reforma tributária: incorporadoras, loteadoras e imobiliárias passam a emitir nota fiscal própria, com destaque de IBS e CBS. Ao mesmo tempo, o setor ainda espera a definição da alíquota de referência da CBS e discute se as novas regras chegam rápido demais. Neste guia, explicamos em linguagem direta como a Lei Complementar nº 214/2025 vai tributar a venda de imóveis, o que são o redutor de ajuste e o redutor social, o que acontece com o RET e o que fazer agora para não errar o preço dos próximos lançamentos.
Em 1 minuto
- IBS e CBS substituem PIS e Cofins na venda de imóveis. ITBI e IPTU continuam existindo.
- A alienação de imóveis terá redução de 50% nas alíquotas, e a locação, redução de 70% [art. 261 da LC 214/2025].
- O redutor de ajuste abate da base o custo do terreno e de outros itens adquiridos sem IBS e CBS, corrigidos pelo IPCA.
- O redutor social abate R$ 100 mil na venda de imóvel residencial novo e R$ 30 mil na venda de lote residencial.
- O RET de 4% continua para incorporações afetadas até 31/12/2028, com uma nova divisão interna a partir de 2027.
- A partir de 1º/12/2026 passa a ser obrigatória a NF-e ABI, nota fiscal própria para a alienação de bens imóveis.
Por que este é o momento de entender a reforma no mercado imobiliário
A reforma tributária deixou de ser um tema de seminário. Pelo cronograma publicado pela Receita Federal e pelo Comitê Gestor do IBS, as principais obrigações para construção, mercado imobiliário e saneamento começam a valer em 1º de dezembro de 2026. Optantes do Simples Nacional entram em 1º de janeiro de 2027. A Agência CBIC resumiu o calendário em julho:
“Construção e mercado imobiliário terão novas obrigações fiscais a partir de dezembro.”
Agência CBIC, 31/07/2026
O setor não recebeu a mudança com tranquilidade. Em setembro, a Abrainc levou à Receita Federal o pedido de adiar a nova etapa em pelo menos um ano, citando indefinições sobre a tributação da construção e da venda de imóveis. Na mesma reportagem, o copresidente da MRV descreveu o clima do setor como de pânico, por não haver garantia de que a carga tributária ficará neutra. O motivo é concreto: um empreendimento leva de cinco a seis anos entre a compra do terreno e o último recebimento, e o preço de hoje precisa embutir o imposto de amanhã [Paraíba Business, 16/09/2026].
Há ainda uma definição pendente que afeta todos os cálculos: a alíquota de referência da CBS. A Receita enviou o modelo de cálculo ao TCU, que deveria apresentar sua proposta ao Senado até 30 de outubro, e a decisão final do Senado está prevista para 15 de dezembro de 2026. Até lá, os números deste artigo usam a estimativa de 26,5% para IBS e CBS somados, a mais citada no debate público, apenas para fins de ilustração.
O que muda: IBS e CBS na venda de imóveis
Hoje, uma incorporadora no lucro presumido paga, na venda de unidades, PIS e Cofins cumulativos, além de IRPJ e CSLL sobre a receita presumida. Quem está no RET paga 4% sobre a receita recebida, em uma guia só. Com a reforma, PIS e Cofins dão lugar à CBS [federal], e ICMS e ISS dão lugar ao IBS [estadual e municipal]. Na venda de imóveis, na prática, a troca relevante é a de PIS e Cofins por IBS e CBS, porque ICMS e ISS não incidem sobre a venda do imóvel em si.
Dois pontos costumam gerar confusão e merecem atenção:
- ITBI e IPTU continuam. São tributos sobre o patrimônio, fora da reforma do consumo. O ITBI pago na aquisição, inclusive, entra no redutor de ajuste, como veremos adiante.
- IRPJ e CSLL não mudam com a LC 214/2025. A reforma do consumo trata de IBS, CBS e Imposto Seletivo. O lucro continua tributado pelas regras do imposto de renda.
O capítulo da LC 214/2025 dedicado aos bens imóveis [arts. 251 a 270] trata de venda, locação, cessão de direitos, administração, intermediação e serviços de construção. Ele tem uma lógica própria: alíquota reduzida, abatimento do custo do terreno e créditos sobre os insumos da obra. Já tratamos dos efeitos gerais da reforma no setor em Os desafios da reforma tributária e da tributação atual em Tributação na incorporação. Aqui o foco é a venda de imóveis.
A linha do tempo de 2026 a 2033
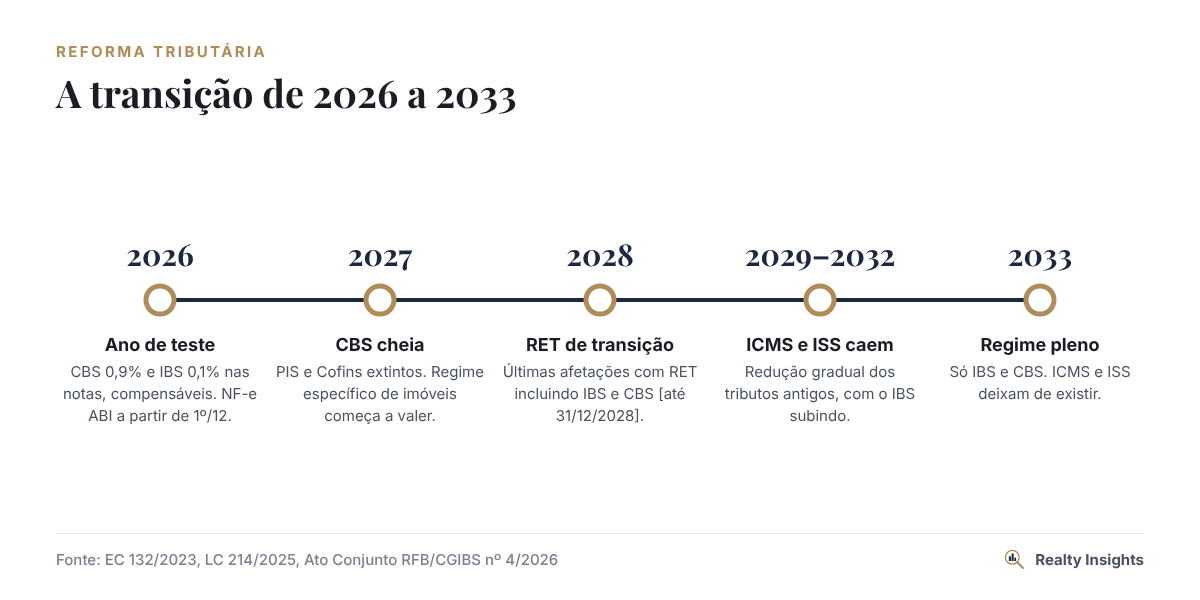
Na prática, o calendário fica assim:
- 2026, ano de teste: as notas destacam CBS de 0,9% e IBS de 0,1%, compensáveis com PIS e Cofins. Serve para testar sistemas e documentos fiscais.
- 2027: a CBS entra com alíquota cheia e PIS e Cofins são extintos. Começam a valer as regras do regime específico de bens imóveis.
- 2029 a 2032: ICMS e ISS caem gradualmente, e o IBS sobe na mesma proporção.
- 2033: regime pleno, só com IBS e CBS.
Quem paga: empresas e, em alguns casos, pessoas físicas
Incorporadoras, loteadoras, construtoras e imobiliárias são contribuintes de IBS e CBS no regime regular. A novidade está na pessoa física. Ela só passa a ser contribuinte em situações que indicam atividade econômica habitual. Os critérios mais citados são vender mais de três imóveis distintos no ano anterior, ou ter mais de três imóveis alugados com receita acima de R$ 240 mil no ano. Quem vende o próprio apartamento ou aluga um ou dois imóveis continua fora.
Para investidores pessoa física com muitos imóveis, a regra muda a conta entre manter os imóveis no CPF ou levá-los a uma holding patrimonial. Essa decisão depende de imposto de renda, ITBI, ITCMD e sucessão. Cada caso pede uma simulação própria.
Redução de 50% na venda e de 70% na locação
O art. 261 da LC 214/2025 reduz as alíquotas de IBS e CBS em 50% na alienação de imóveis, nos serviços de construção civil e na administração e intermediação de imóveis. Na locação, cessão onerosa e arrendamento, a redução é de 70%. Com a referência estimada de 26,5%, a venda de imóveis ficaria com algo perto de 13,25%. Esse percentual, porém, não é a carga final, porque a base de cálculo ainda passa pelos redutores.
Redutor de ajuste: o abatimento do terreno e do custo sem crédito
Na lógica do IVA, cada etapa paga imposto só sobre o valor que agrega, porque toma crédito do que comprou. O problema do setor imobiliário é que muitos custos não geram crédito. O terreno comprado de pessoa física é o exemplo principal, assim como o ITBI e as outorgas. O redutor de ajuste resolve isso abatendo da base de cálculo da venda o valor desses itens, corrigido pelo IPCA [arts. 257 e 258].
O que pode compor o redutor:
- Obras em andamento em 31/12/2026: valor do terreno mais os bens e serviços de custo adquiridos antes de 1º/01/2027, comprovados por documento fiscal e corrigidos pelo IPCA.
- Empreendimentos iniciados a partir de 2027: valor do terreno e custos incorridos, corrigidos até a data da venda.
- Itens que se somam ao longo do empreendimento [art. 258, §6º]: ITBI, laudêmio, outorgas onerosas e doações de áreas exigidas na aprovação do parcelamento.
Atenção a uma vedação. O mesmo valor não pode entrar no redutor e também gerar crédito de IBS e CBS [art. 258, §8º]. A organização documental passa a valer dinheiro: guardar escritura, comprovante de ITBI, notas fiscais e a memória de correção do terreno deixa de ser burocracia e vira base de cálculo.
Redutor social: R$ 100 mil por unidade residencial nova
Além do redutor de ajuste, a lei criou um abatimento fixo voltado à habitação. Na venda de imóvel residencial novo, a base de cálculo é reduzida em R$ 100 mil. Na venda de lote residencial, em R$ 30 mil [art. 259]. Para unidades de menor valor, o efeito é grande: em um apartamento de R$ 300 mil, o redutor social sozinho tira um terço da base.
Exemplo: quanto custa vender um apartamento novo no regime pleno
Para enxergar como as peças se encaixam, veja uma simulação simplificada no regime pleno, com hipóteses declaradas. É só uma ilustração, e não substitui o cálculo do seu empreendimento.
- Preço de venda da unidade: R$ 800.000.
- Redutor de ajuste da unidade [terreno, ITBI e custos sem crédito, corrigidos]: R$ 250.000.
- Redutor social: R$ 100.000.
- Alíquota com redução de 50%, sobre a referência estimada de 26,5%: 13,25%.
- Créditos de IBS e CBS sobre materiais e serviços da obra, rateados para a unidade: R$ 28.000.
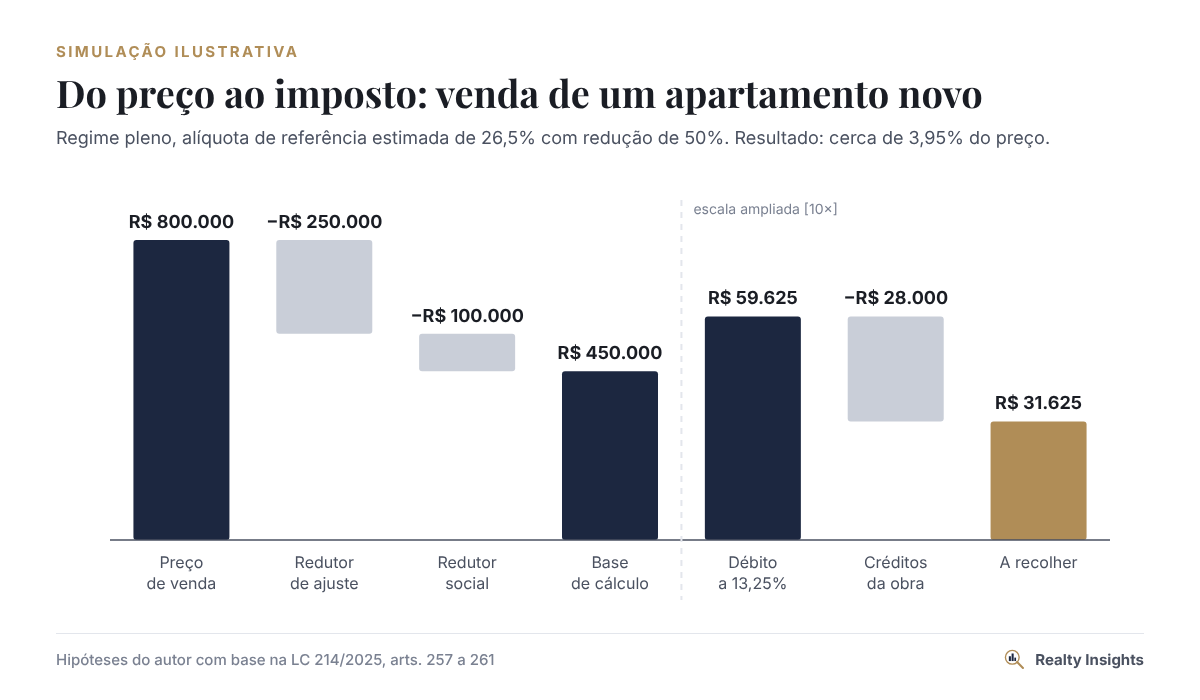
Nesse exemplo, a base cai de R$ 800 mil para R$ 450 mil, o débito fica em R$ 59.625 e, descontados os créditos, o valor a recolher é de R$ 31.625, cerca de 3,95% do preço. É praticamente o mesmo que os 4% do RET. Basta, porém, mudar uma hipótese para o resultado mudar. Um terreno barato ou uma obra com pouco crédito elevam a carga. Um terreno caro e bem documentado a reduzem. Por isso, o estudo de viabilidade de cada lançamento precisa ser refeito com as regras novas, e não ajustado por um percentual médio.
Se você quer testar outros cenários, a nossa calculadora da reforma tributária ajuda a comparar o regime atual com o novo.
E o RET? O que acontece com o regime de 4%
O Regime Especial de Tributação das incorporações com patrimônio de afetação não acaba de uma vez. Ele muda de composição:
| Período | Carga do RET | O que está dentro |
|---|---|---|
| Até 2026 | 4% da receita recebida [1% em habitação de interesse social] | IRPJ, CSLL, PIS e Cofins |
| 2027 e 2028 | 4% mantidos: 2,08% de IBS e CBS e 1,92% de IRPJ e CSLL | IRPJ, CSLL, IBS e CBS |
| Novas afetações a partir de 2029 | RET só para IRPJ e CSLL | IBS e CBS passam ao regime específico, com redutores e créditos |
Empreendimentos com afetação e opção pelo RET formalizadas até 31/12/2028 mantêm o regime até o recebimento integral de todas as unidades do memorial, qualquer que seja a data da venda. Essa regra de transição tem peso estratégico. Para quem tem terrenos em carteira, afetar e optar pelo RET até 2028 pode garantir previsibilidade por muitos anos. Em alguns casos, porém, o regime específico com redutores e créditos pode sair mais barato. Revisamos a lógica da afetação em Lei de incorporação e patrimônio de afetação.
As novas notas fiscais: NF-e ABI e NFS-e
O lado operacional da reforma já começou. Pelo Ato Conjunto RFB/CGIBS nº 4/2026 e pelo cronograma divulgado pela CBIC:
- Desde 1º/10/2026: administradoras, corretoras e prestadores de engenharia, arquitetura e construção emitem NFS-e no novo leiaute, com campos de IBS e CBS.
- A partir de 1º/12/2026: a venda de imóveis passa a ter documento próprio, a NF-e ABI [Nota Fiscal Eletrônica de Alienação de Bens Imóveis]. A locação, a cessão onerosa e o arrendamento usam NFS-e, assim como as taxas cobradas por condomínios edilícios.
- A partir de 1º/01/2027: as mesmas obrigações chegam aos optantes do Simples Nacional.
O portal Portas lembrou, em agosto, que durante a transição os dois sistemas convivem: as notas novas destacam IBS e CBS, enquanto PIS e Cofins seguem sendo apurados até o fim de 2026 [Portas, 07/08/2026].
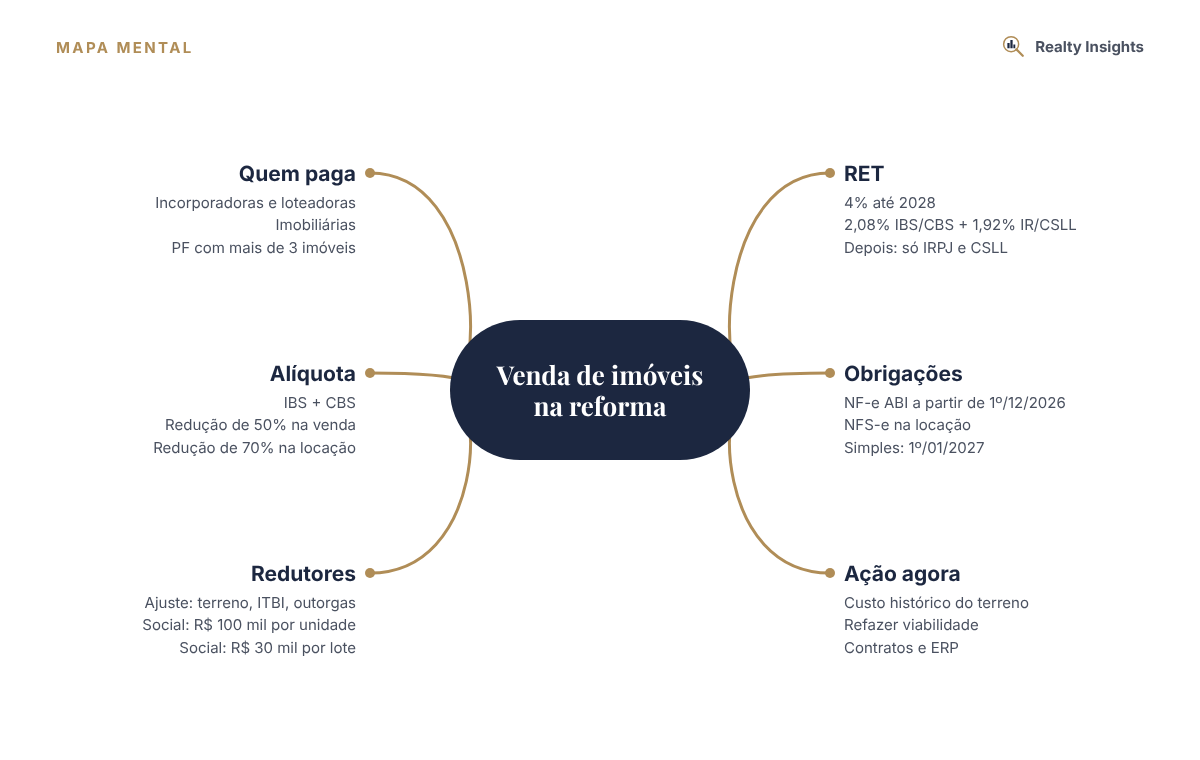
Mapa mental: a venda de imóveis na reforma
Checklist para incorporadoras e loteadoras
- Levante o custo histórico de cada terreno, com escritura, ITBI, laudêmio e outorgas, e monte a memória de correção pelo IPCA.
- Separe, por empreendimento, os custos adquiridos até 31/12/2026 com nota fiscal. Eles compõem o redutor das obras em andamento.
- Refaça a viabilidade dos próximos lançamentos com a alíquota reduzida, os redutores e os créditos, em cenários com alíquota de referência de 25% a 28%.
- Decida a estratégia de RET para terrenos em carteira antes de 31/12/2028.
- Revise os contratos de venda. Cláusulas de reajuste e de repasse de tributos devem prever a troca de PIS e Cofins por IBS e CBS.
- Configure o ERP e o emissor para a NF-e ABI e para a NFS-e no novo leiaute.
- Mapeie fornecedores no Simples Nacional. Eles geram crédito menor, o que muda a comparação de preços.
- Treine o time comercial. O cliente vai perguntar se o imóvel ficou mais caro, e a resposta precisa ser consistente.
Perguntas frequentes
Quem vende o próprio apartamento vai pagar IBS e CBS?
Não, em regra. A pessoa física só se torna contribuinte quando a atividade é habitual, como vender mais de três imóveis por ano ou alugar mais de três imóveis com receita acima de R$ 240 mil. A venda eventual continua sujeita apenas ao imposto de renda sobre o ganho de capital e ao ITBI, pago pelo comprador.
O ITBI acaba com a reforma?
Não. O ITBI é municipal e incide sobre a transmissão do imóvel, fora da reforma do consumo. O ITBI pago pela incorporadora na compra do terreno pode compor o redutor de ajuste.
O imóvel novo vai ficar mais caro?
Depende do empreendimento. Em projetos com terreno relevante e boa documentação de custos, a carga pode ficar perto da atual. Em projetos com terreno barato, poucos créditos ou unidades de alto padrão, em que o redutor social pesa pouco, a carga tende a subir. Só a simulação por empreendimento responde.
Vale a pena optar pelo RET até 2028?
Para muitos empreendimentos, sim, pela previsibilidade. Mas não é automático: com terreno caro e muitos créditos, o regime específico pode sair mais barato. A decisão deve comparar os dois cenários no fluxo de caixa completo do projeto.
O que é a NF-e ABI?
É a Nota Fiscal Eletrônica de Alienação de Bens Imóveis, obrigatória a partir de 1º/12/2026 para a venda de imóveis por contribuintes de IBS e CBS. Para optantes do Simples Nacional, a obrigação começa em 1º/01/2027.
Leia também no Realty Insights
Fontes e leituras recomendadas
- Lei Complementar nº 214/2025, arts. 251 a 270 [bens imóveis]. Planalto.
- Agência CBIC. “Reforma tributária: construção e mercado imobiliário terão novas obrigações fiscais a partir de dezembro”, 31/07/2026. Link.
- Paraíba Business. “Setor imobiliário pede adiamento da reforma tributária e alerta para risco operacional”, 16/09/2026. Link.
- Portas. “Vai pagar imposto no aluguel? O teste rápido para saber se a nova nota fiscal atinge seu imóvel em dezembro”, 07/08/2026. Link.
- Radar da Reforma Tributária. “Construtoras e incorporadoras: como a LC 214/25 muda a tributação do setor imobiliário”, 13/04/2026. Link.
- Portal CPA [via Conjur]. “Reforma tributária sobre o patrimônio de afetação das incorporações imobiliárias”, 21/01/2026. Link.
Este artigo tem caráter informativo e reflete a legislação e as notícias disponíveis em novembro de 2026. As alíquotas de referência ainda dependem de definição do Senado. Antes de decidir, simule o seu caso com um contador.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.