Cadastro Imobiliário Brasileiro e valor de referência: o que muda no ITBI e no IPTU
O que é o CIB, o “CPF dos imóveis”, como funciona o valor de referência, se ITBI e IPTU vão subir e o que fazer até 31/12/2026.
Assim como as pessoas têm CPF e as empresas têm CNPJ, os imóveis brasileiros estão ganhando um número único: o CIB, Cadastro Imobiliário Brasileiro. Junto com ele vem o valor de referência, uma estimativa do valor de mercado de cada imóvel feita pelos fiscos. A dúvida que mais aparece é se isso vai aumentar o ITBI e o IPTU. A resposta curta é que não automaticamente, mas o cruzamento de dados vai deixar muito mais difícil declarar valores fora da realidade. Neste guia, explicamos o que é cada coisa e o que proprietários, incorporadoras e loteadoras precisam fazer antes de 31/12/2026.
Em 1 minuto
- O CIB é o número único de cada imóvel, gerado a partir do Sinter, que integra Receita, prefeituras, estados e cartórios.
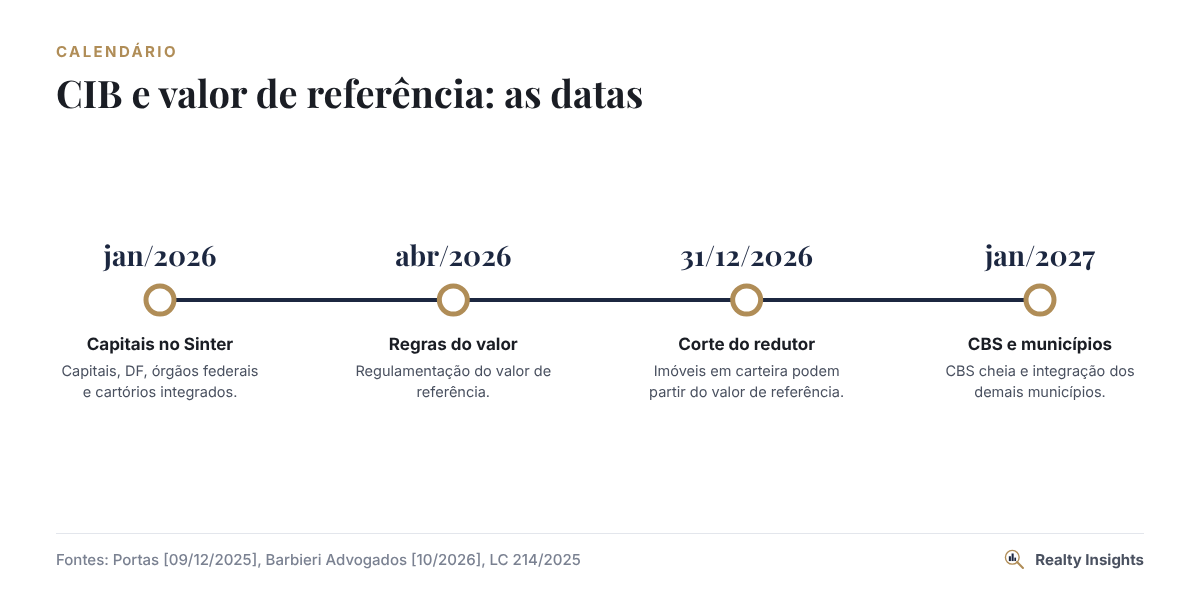
- Capitais e órgãos federais deveriam estar integrados até janeiro de 2026, e os demais municípios até janeiro de 2027.
- O valor de referência é uma estimativa anual do valor de mercado, definida pela Receita e pelo Comitê Gestor do IBS e publicada no Sinter.
- Ele não é a base de cálculo de IBS e CBS, que continua sendo o valor da operação.
- Pode ser usado como valor inicial do redutor de ajuste dos imóveis que o contribuinte tiver em 31/12/2026.
O que é o CIB, o “CPF dos imóveis”
O Cadastro Imobiliário Brasileiro reúne, num número único, as informações que hoje estão espalhadas entre a matrícula do cartório, o cadastro do IPTU da prefeitura, o cadastro rural e a Receita Federal. A base é o Sinter, o Sistema Nacional de Gestão de Informações Territoriais, criado pela Receita e que com a reforma passou a ter adesão obrigatória de prefeituras, cartórios e órgãos públicos.
Segundo reportagem do Portas, hoje há cerca de 5 milhões de imóveis urbanos inscritos, e a meta é chegar a perto de 100 milhões até 2027. Capitais, Distrito Federal, órgãos federais e cartórios deveriam se integrar até janeiro de 2026, e os demais municípios e órgãos estaduais até janeiro de 2027 [Portas, 09/12/2025].
O valor de referência
A LC 214/2025 permite que a Receita Federal e o Comitê Gestor do IBS atribuam a cada imóvel um valor de referência, estimado com base em preços de mercado, dados dos fiscos e dos cartórios e características do imóvel. Ele é único no país para IBS e CBS, atualizado todo ano e publicado no Sinter. Em análise atualizada em outubro, o escritório Barbieri Advogados destaca três usos principais [Barbieri Advogados, 10/2026]:
- Prova em fiscalização, quando o preço declarado não for confiável ou estiver muito abaixo do mercado.
- Valor inicial opcional do redutor de ajuste para imóveis que contribuintes do regime regular tiverem em 31/12/2026.
- Critério de valor de mercado em operações gratuitas ou abaixo do mercado.
O ponto mais importante: o valor de referência não é a base de cálculo. O IBS e a CBS incidem sobre o valor da operação declarado pelas partes.
E o ITBI e o IPTU?
ITBI e IPTU continuam com regras próprias, definidas por cada município. O que muda é a qualidade da informação. Com o CIB e o cruzamento de dados, prefeituras terão mais base para revisar plantas de valores e contestar valores declarados muito baixos. A LC 227/2026 alterou o Código Tributário Nacional no ponto que trata da base do ITBI e reabriu o debate sobre o Tema 1.113 do STJ, que havia limitado o uso de valores de referência pelos municípios. Advogados ouvidos pelo Portas lembram que a unificação dos cadastros não é automática nem significa aumento imediato de imposto.
Como contestar um valor de referência
- Consulte o valor atribuído ao seu imóvel quando ele estiver publicado.
- Confira os dados cadastrais: área, padrão, idade e uso.
- Reúna provas: laudo de avaliação, pesquisa de mercado, escritura, fotos e documentos técnicos.
- Apresente a contestação pelo canal eletrônico da Receita ou do Comitê Gestor.
O que as empresas do setor devem fazer até 31/12/2026
- Incorporadoras e loteadoras: para cada terreno e gleba, compare o custo de aquisição corrigido com o valor de referência e escolha o mais vantajoso como ponto de partida do redutor de ajuste, documentando a decisão.
- Holdings e investidores com muitos imóveis: revise matrículas, áreas e cadastros de IPTU para evitar divergências no cruzamento.
- Todos: regularize construções não averbadas. O georreferenciamento vai mostrar o que não está na matrícula.
A regularização de obras, inclusive o INSS de obra e a averbação, é tema do nosso blog parceiro Obra Contábil. Sobre a lógica do redutor de ajuste, veja Reforma tributária na venda de imóveis.
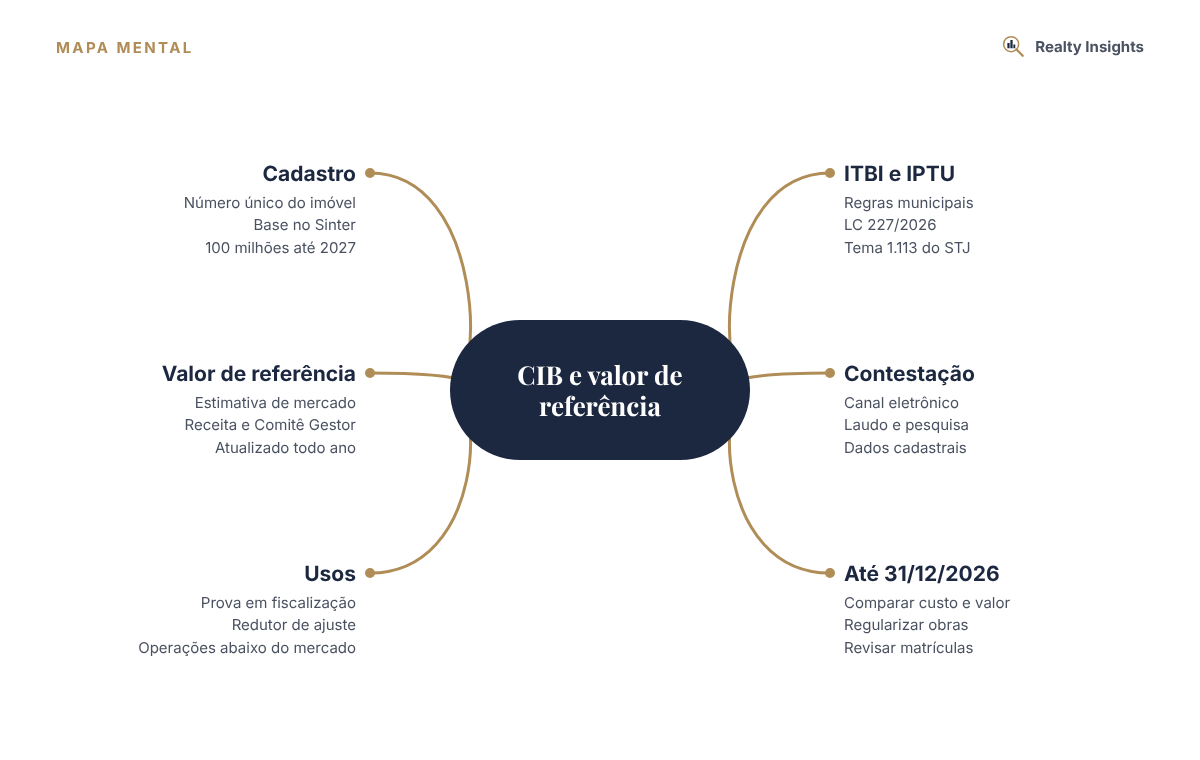
Mapa mental: CIB e valor de referência
Perguntas frequentes
Preciso pedir o CIB do meu imóvel?
Não. O número é gerado a partir das bases integradas ao Sinter. Vale conferir se os dados do seu imóvel estão corretos na prefeitura e no cartório.
O IPTU vai subir por causa do CIB?
Não automaticamente. O IPTU depende da lei e da planta de valores de cada município. O cadastro dá mais informação para as prefeituras revisarem valores.
Posso usar o valor de referência no redutor se ele for maior que o meu custo?
A lei permite usar o valor de referência como valor inicial do redutor para imóveis que contribuintes do regime regular tiverem em 31/12/2026. Faça a comparação e guarde a documentação da escolha.
Leia também no Realty Insights
Fontes e leituras recomendadas
- Portas. “Novo ‘CPF dos imóveis’ deve cadastrar 100 milhões até 2027”, 09/12/2025. Link.
- Barbieri Advogados. “Valor de referência: como o fisco vai avaliar seu imóvel”, atualizado em 10/2026. Link.
- Lei Complementar nº 214/2025. Planalto.
Este artigo tem caráter informativo e reflete a legislação disponível em novembro de 2026. A implantação do CIB e do valor de referência ainda depende de regulamentação e da integração dos municípios.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.
Deixe sua dúvida ou comentário