Receita de vendas na planta: como a incorporadora reconhece receita e lucro pelo POC
Como funciona o percentual concluído [POC] no CPC 47, um exemplo de quatro anos de obra e por que a receita contábil não coincide com a fiscal.
Uma incorporadora vende 80% das unidades no lançamento, mas a obra leva três anos e o dinheiro grosso só entra no repasse. Quando ela deve reconhecer a receita e o lucro? Na assinatura, durante a obra ou na entrega das chaves? A resposta muda o balanço que o banco e o investidor vão ler, o imposto do ano e até a distribuição de lucros. Neste guia, explicamos o método do percentual concluído, o famoso POC, como ele convive com o CPC 47 e por que a receita contábil quase nunca coincide com a receita fiscal.
Em 1 minuto
- Pelo CPC 47 e pela orientação OCPC 04, a incorporadora pode reconhecer a receita das unidades vendidas ao longo da obra.
- O método mais usado mede o avanço pelo custo incorrido dividido pelo custo orçado, que é o POC.
- O fisco segue outra lógica: no lucro presumido e no RET, a regra prática é tributar a receita recebida.
- Com IBS e CBS, o imposto na incorporação também acompanha os pagamentos recebidos [art. 262 da LC 214/2025].
- Contratos que dão prejuízo devem ter a perda provisionada assim que ela se tornar provável.
O problema: obra longa, venda antecipada
A incorporação inverte a lógica do comércio. A venda acontece antes de o produto existir, e o custo é incorrido ao longo de anos. Reconhecer toda a receita na assinatura inflaria o lucro do lançamento. Reconhecer tudo na entrega das chaves esconderia anos de trabalho. Por isso, desde 2018 as incorporadoras brasileiras de capital aberto seguem o Ofício-Circular CVM/SNC/SEP nº 02/2018 e reconhecem a receita pelo avanço da obra. O texto da Planning resume a escolha: o POC melhora a qualidade da informação e reduz distorções no lucro bruto [Planning].
Como funciona o POC
- Orce o custo total do empreendimento: terreno, obra, projetos e encargos.
- Meça o custo incorrido até o fim de cada período.
- Calcule o percentual concluído: custo incorrido acumulado dividido pelo custo orçado.
- Reconheça a receita das unidades vendidas multiplicando o valor de venda por esse percentual, menos o que já foi reconhecido antes.
- Revise o orçamento todo trimestre. Mudanças de custo ajustam o percentual daí em diante.
Um artigo da Escola Superior de Contabilidade publicado em abril lembra que o termo POC vem do antigo CPC 17, revogado. Hoje, o que vale é o CPC 47: a receita é reconhecida ao longo do tempo se o contrato atender a pelo menos um dos critérios do pronunciamento. Na incorporação registrada e com patrimônio de afetação, a OCPC 04 admite o reconhecimento contínuo por unidade [Escola Superior de Contabilidade, 17/04/2026].
Exemplo: R$ 10 milhões vendidos, obra de quatro anos
Imagine unidades vendidas por R$ 10 milhões, com custo orçado de R$ 6 milhões. A obra avança 25%, 60%, 90% e 100% ao fim de cada ano. Os compradores pagam parcelas durante a obra e o saldo no repasse ao banco, no último ano.
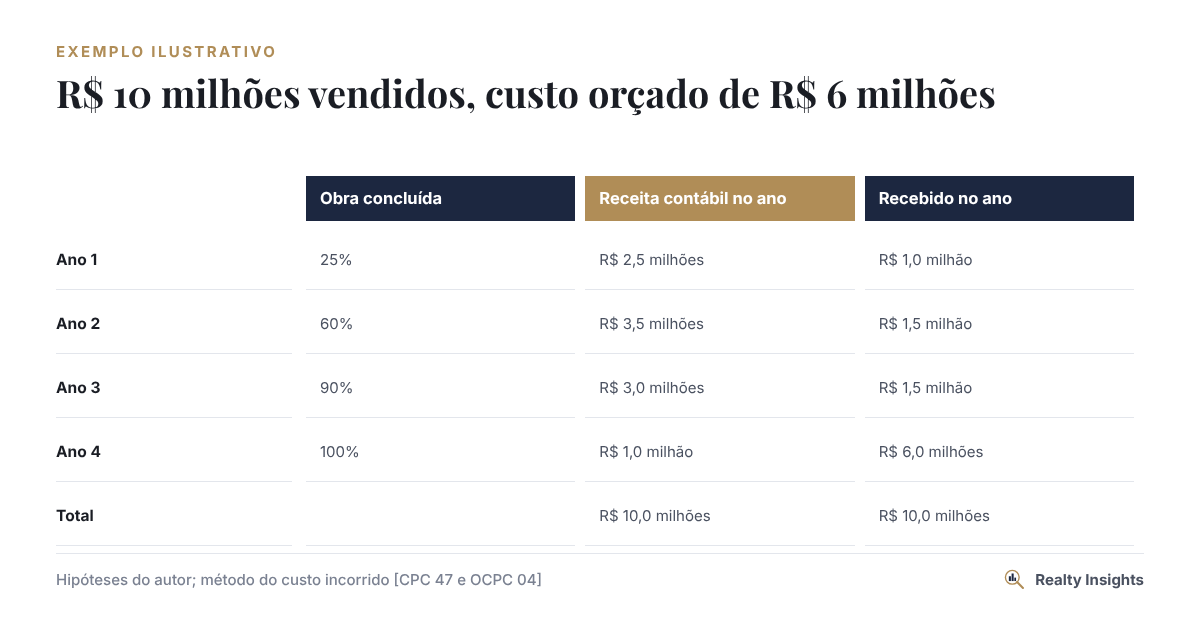
A contabilidade mostra receita de R$ 2,5 milhões no primeiro ano, mesmo que só R$ 1 milhão tenha entrado no caixa. No último ano, acontece o contrário: entra R$ 6 milhões de repasse, mas a receita contábil é de R$ 1 milhão. Quem olha só o caixa vê um negócio fraco no início e excepcional no fim. O POC mostra o lucro sendo construído junto com a obra.
Receita contábil não é receita fiscal
- Lucro presumido: a incorporadora pode tributar pelo regime de caixa, conforme as parcelas recebidas, ou por competência, na assinatura do contrato. A Receita confirmou essa leitura na Solução de Consulta Cosit nº 99.017/2014.
- RET: a base é sempre a receita mensal recebida.
- Lucro real: a legislação permite diferir o lucro das vendas a prazo para quando ele for recebido.
- IBS e CBS a partir de 2027: na incorporação, incidem a cada pagamento recebido [art. 262 da LC 214/2025].
A diferença entre o que a contabilidade reconhece e o que o fisco tributa gera tributos diferidos no balanço e exige uma conciliação mensal entre receita contábil e receita fiscal. Já discutimos a tributação do setor em Tributação na incorporação.
Cuidados que evitam surpresas
- Orçamento realista e revisado. Um custo orçado baixo antecipa lucro que depois some.
- Contratos deficitários. Se o custo previsto superar a receita, a perda é reconhecida imediatamente.
- Distratos. Unidades devolvidas revertem receita e custo, como detalhamos no artigo sobre distrato.
- Terreno e permutas. O custo do terreno entra no orçamento. Na permuta, o valor das unidades dadas em troca também.
- Conciliação contábil e fiscal mensal, com controle por empreendimento.
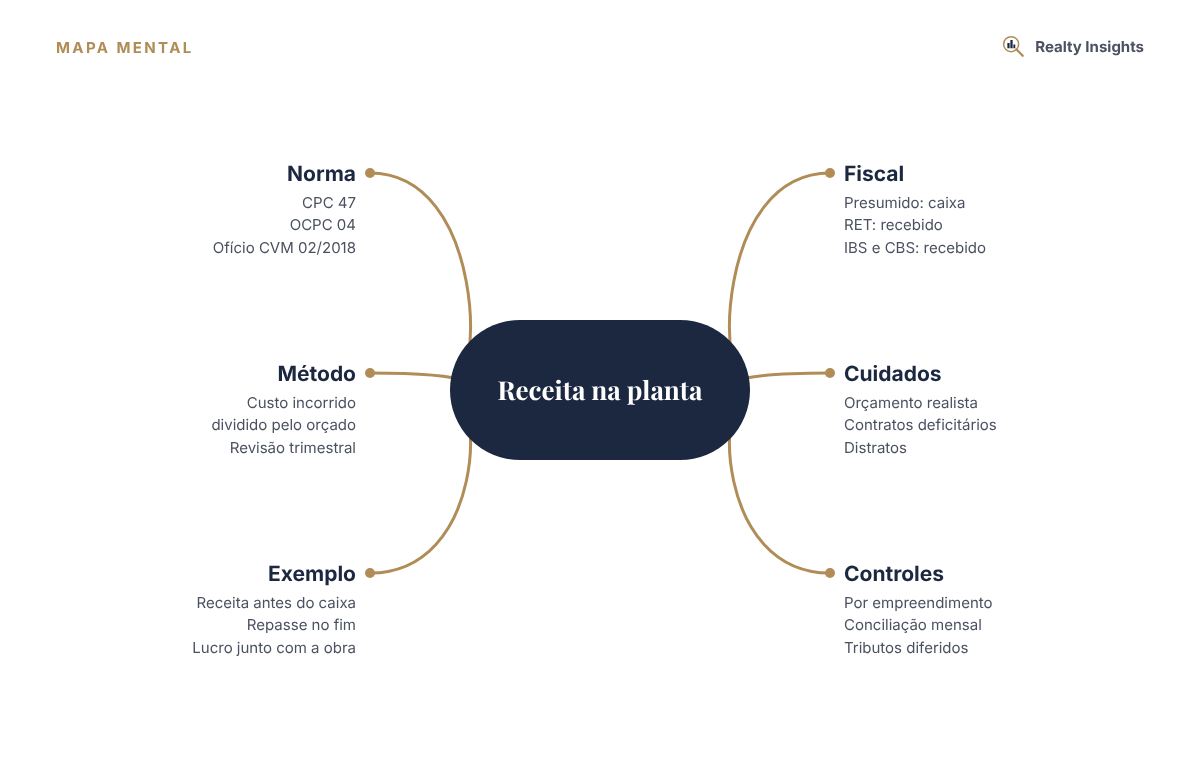
Mapa mental: receita na planta
Perguntas frequentes
Pequenas incorporadoras também precisam usar o POC?
Empresas menores podem seguir o pronunciamento para pequenas e médias empresas, com regras de receita parecidas. Mesmo assim, reconhecer receita pelo caixa, sem relação com o avanço da obra, distorce o lucro e a análise de bancos.
O POC muda o imposto que eu pago?
No lucro presumido e no RET, em geral não, porque o imposto segue a receita recebida. Muda o balanço, o lucro distribuível e os indicadores que o mercado analisa.
Unidades em estoque entram no cálculo?
Não. Só as unidades vendidas geram receita. O custo das unidades em estoque fica no ativo até a venda.
Leia também no Realty Insights
Fontes e leituras recomendadas
- Escola Superior de Contabilidade. “POC ou receita ao longo do tempo? Como a construção civil deve reconhecer receitas em 2026”, 17/04/2026. Link.
- Planning. “Receita contábil x receita fiscal na atividade imobiliária”. Link.
- Tributo Devido. “Momento de reconhecimento de receitas em incorporação imobiliária no lucro presumido” [SC Cosit nº 99.017/2014]. Link.
- Lei Complementar nº 214/2025, art. 262. Planalto.
Este artigo tem caráter informativo e reflete as normas disponíveis em novembro de 2026. O critério de reconhecimento de receita deve ser definido com o contador responsável pelas demonstrações.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.