Distrato de imóvel na planta: efeitos contábeis, tributários e no caixa da incorporadora
Quanto a incorporadora pode reter, quando devolver e como o distrato aparece no balanço e nos impostos, com a decisão do STJ de 2026 sobre a retenção de 50%.
Em mercado de juros altos, o distrato volta a assombrar as incorporadoras. O comprador desiste, a unidade volta para o estoque e parte do dinheiro precisa ser devolvida. Quanto a empresa pode reter? Quando precisa pagar? E como isso aparece no balanço e nos impostos? Em 2026, uma decisão unânime do STJ confirmou a retenção de até 50% em empreendimentos com patrimônio de afetação. Neste artigo, explicamos as regras da Lei do Distrato e o que a contabilidade e o fiscal precisam fazer quando ele acontece.
Em 1 minuto
- A Lei nº 13.786/2018 permite reter até 25% do valor pago, ou até 50% se o empreendimento estiver sob patrimônio de afetação e o contrato previr.
- Em junho de 2026, a Quarta Turma do STJ confirmou por unanimidade a retenção de 50% num empreendimento afetado.
- Na contabilidade, o distrato reverte a receita e o custo reconhecidos pelo POC, e a unidade volta ao estoque.
- O valor retido continua sendo receita. Vendas canceladas podem ser excluídas da base de PIS e Cofins.
- Com IBS e CBS, o cancelamento da operação permite ajustar o débito já apurado.
O que a Lei do Distrato permite
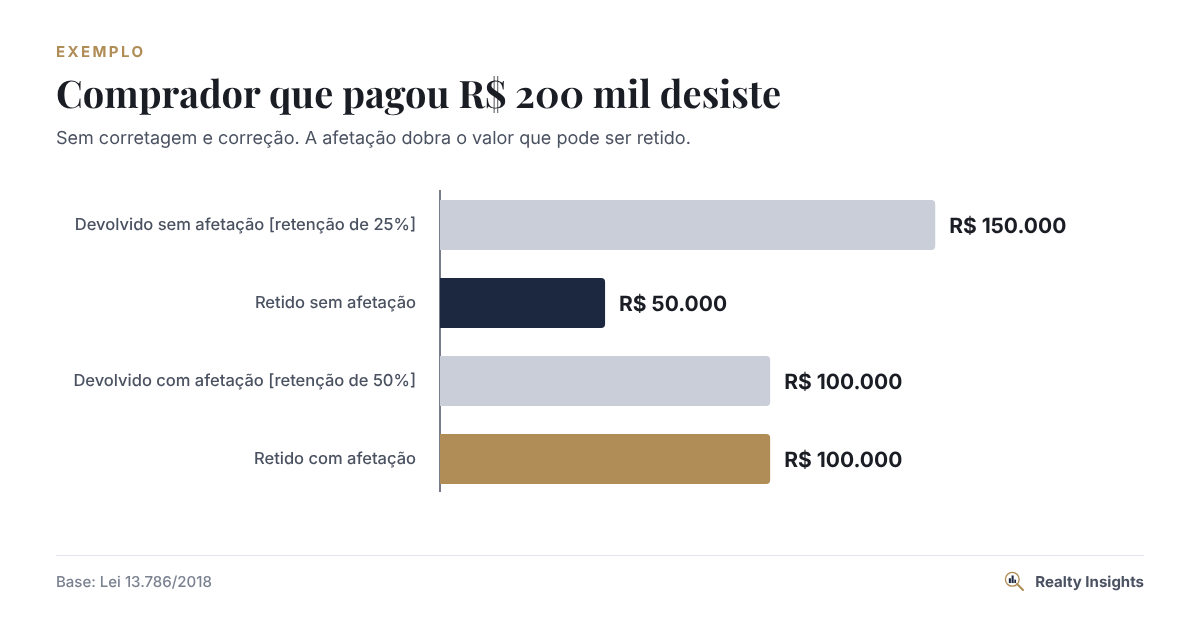
Quando o comprador desiste sem culpa da incorporadora, a lei autoriza a reter:
- Até 25% do valor pago, como regra geral, além da comissão de corretagem.
- Até 50% do valor pago, quando o empreendimento está submetido ao patrimônio de afetação registrado, o contrato foi assinado depois da lei de 2018 e há cláusula expressa prevendo esse percentual.
Se a culpa for da incorporadora, por exemplo um atraso de mais de 180 dias além da tolerância, a devolução é integral.
Em agosto, o portal Portas noticiou a decisão da Quarta Turma do STJ que rejeitou o pedido de um comprador de Guarulhos para reduzir a retenção de 50% para 25%. Os ministros entenderam que, cumpridas as condições da lei, os 50% valem [Portas, 04/08/2026]. Para lotes, a Terceira Turma havia aplicado 25% em decisão de 2025.
Quando devolver
A lei prevê que, no empreendimento com patrimônio de afetação, a devolução ocorra até 30 dias após o habite-se. Nos demais casos, o prazo é de 180 dias após o desfazimento, ou 30 dias após a revenda da unidade, se ela acontecer antes. Há decisões que aplicam a Súmula 543 do STJ e determinam a devolução imediata em situações específicas, por isso o contrato precisa ser claro e a empresa deve ter provisão de caixa.
O distrato na contabilidade
Para quem reconhece receita pelo percentual concluído, o distrato tem quatro efeitos, todos na data do desfazimento:
- Reversão da receita reconhecida até então para a unidade.
- Reversão do custo apropriado, que volta para o estoque de imóveis a comercializar.
- Passivo pelo valor a devolver ao comprador, corrigido conforme o contrato.
- Receita pelo valor retido, a título de multa ou indenização.
Distratos frequentes podem indicar que o reconhecimento de receita ao longo da obra está otimista. Empresas com histórico relevante devem considerar isso no cálculo, como explicamos em Receita de vendas na planta pelo POC.
O distrato nos impostos
- Lucro presumido e RET pelo caixa: o que foi recebido e tributado não volta automaticamente. Vendas canceladas podem ser excluídas da base de PIS e Cofins, e o valor retido continua tributado como receita.
- IRPJ e CSLL: a devolução reduz o resultado do período. No presumido, o tratamento depende de a receita ter sido reconhecida por caixa ou competência.
- IBS e CBS a partir de 2027: como incidem sobre os pagamentos recebidos, o cancelamento permite ajustar o débito, conforme as regras de devolução e cancelamento da LC 214/2025. O valor retido como indenização precisa de análise própria.
- Documentos: o distrato precisa estar refletido nas notas fiscais. A partir de 1º/12/2026, isso inclui o cancelamento ou ajuste da NF-e ABI.
Como reduzir distratos
- Análise de crédito antes da assinatura e simulação do financiamento no repasse.
- Patrimônio de afetação registrado e cláusula de retenção clara, destacada no quadro-resumo do contrato.
- Comunicação ativa durante a obra.
- Política de cessão de contrato para outro comprador, que costuma ser melhor para os dois lados.
O aumento da inadimplência, que já acompanhamos em Crescimento da inadimplência, costuma anteceder ondas de distrato.
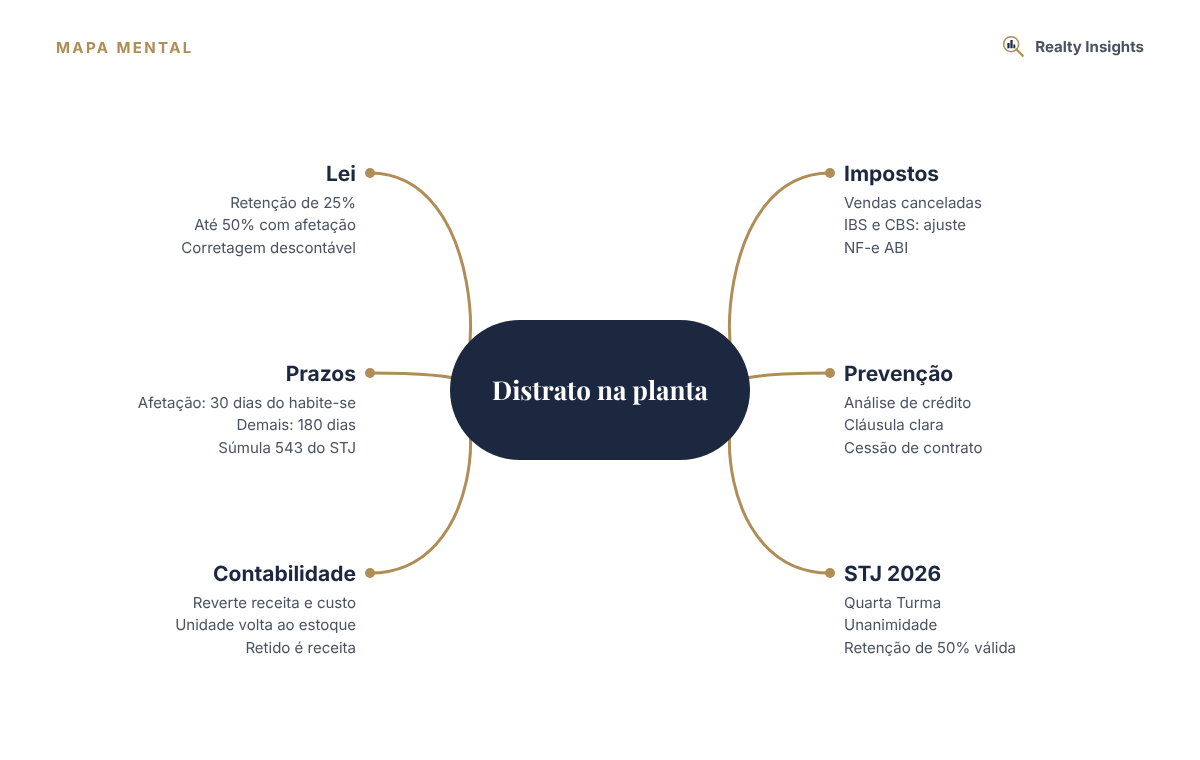
Mapa mental: distrato na planta
Perguntas frequentes
A retenção de 50% vale para contratos antigos?
Não. Vale para contratos assinados depois da Lei do Distrato, de dezembro de 2018, com afetação registrada e cláusula expressa.
A comissão de corretagem também pode ser retida?
Sim, a lei permite descontar a comissão, desde que ela esteja informada no contrato.
Revender a unidade distratada muda o imposto?
A nova venda é uma operação nova, com receita, custo e tributos próprios. A partir de 2027, segue as regras de IBS e CBS da data da nova venda.
Leia também no Realty Insights
Fontes e leituras recomendadas
- Lei nº 13.786/2018 [Lei do Distrato]. Planalto.
- Portas. “Apartamento na planta: STJ decide que construtora pode reter até metade do valor em rescisões específicas”, 04/08/2026. Link.
- Registro de Imóveis do Brasil. “Reter até 50% em distrato com patrimônio de afetação é válido”. Link.
Este artigo tem caráter informativo e reflete a legislação e a jurisprudência disponíveis em novembro de 2026. Cada distrato deve ser analisado com advogado e contador.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.
Deixe sua dúvida ou comentário