Permuta de terreno na reforma tributária: como fica a troca de área por unidades a partir de 2027
A permuta de terreno por unidades no IBS e na CBS: neutralidade na entrada, torna, redutor de ajuste, entrega das unidades e o risco para o proprietário pessoa física.
Trocar o terreno por apartamentos prontos é uma das formas mais antigas de viabilizar uma incorporação no Brasil. O dono da terra não precisa vender, e a incorporadora não precisa de caixa para comprar. Com o IBS e a CBS, a permuta continua possível, mas a conta muda: a entrada do terreno é neutra, enquanto a saída das unidades pede atenção. Neste artigo, mostramos como a LC 214/2025 trata a permuta, o que acontece com o redutor de ajuste e qual é o risco escondido para o proprietário pessoa física.
Em 1 minuto
- A permuta de imóvel por imóvel não sofre IBS e CBS, exceto sobre a torna em dinheiro [art. 252, §2º, I].
- O valor atribuído ao terreno na permuta não entra no redutor de ajuste da incorporadora [art. 252, §3º].
- As unidades entregues ao permutante não são tributadas na entrega, porque são o próprio pagamento da permuta.
- O redutor é dividido pela fração ideal das unidades recebidas.
- Se o proprietário pessoa física virar contribuinte, as unidades que ele vender depois podem ser tributadas quase integralmente.
Por que a permuta voltou à mesa
Com juros altos, a permuta é uma alternativa à compra de terreno com dinheiro caro. A reforma trouxe uma dúvida nova: a troca seria tributada duas vezes, na entrada do terreno e na entrega das unidades? A resposta da LC 214/2025 é que não. Em outubro, uma análise publicada no Portal CPA, com origem no Conjur, resumiu a lógica no título: neutralidade na entrada, atenção na saída [Portal CPA, 26/10/2026].
Na entrada: a troca é neutra
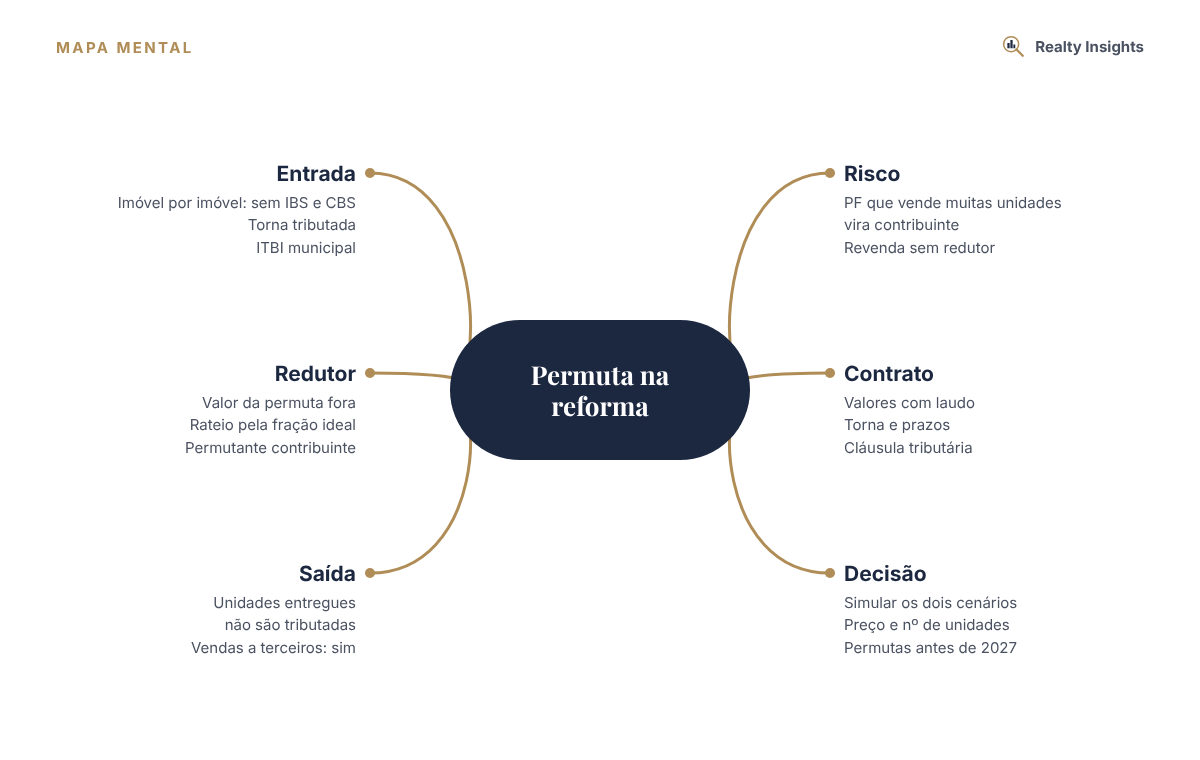
A permuta entre bens imóveis não sofre IBS e CBS. A exceção é a torna, o valor em dinheiro pago para igualar as prestações, que só gera débito quando quem a recebe é contribuinte do regime regular. O ITBI continua seguindo a lei de cada município.
O redutor de ajuste na permuta
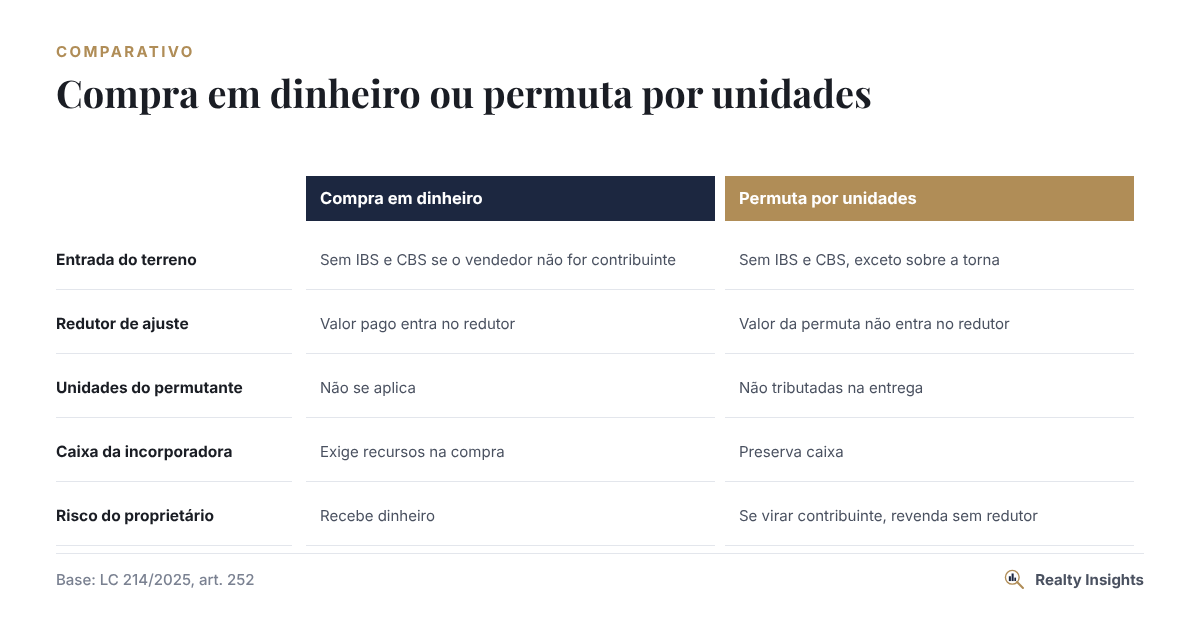
Aqui está a diferença mais importante em relação à compra em dinheiro. Quando a incorporadora compra o terreno de um não contribuinte, o valor pago entra no redutor de ajuste e reduz a base das vendas futuras. Na permuta, o valor atribuído ao terreno não entra no redutor. A regra evita que o mesmo terreno seja aproveitado duas vezes, já que as unidades entregues em troca não são tributadas.
Para o permutante, a regra depende de quem ele é:
- Permutante contribuinte [uma empresa, por exemplo]: o redutor das unidades que receber é o do imóvel que entregou, ajustado pela torna.
- Permutante não contribuinte [a pessoa física comum]: não há redutor sobre o imóvel recebido. Enquanto ele continuar não contribuinte, isso não importa, porque a revenda eventual não sofre IBS e CBS.
Na saída: as unidades do permutante
As unidades entregues ao dono do terreno não são tributadas na entrega, porque são o pagamento da permuta. Na permuta por unidades a construir, o redutor do empreendimento é dividido proporcionalmente à fração ideal das unidades recebidas [art. 252, §5º, II]. Para a incorporadora, isso significa que as unidades vendidas a terceiros carregam só a parte do redutor que lhes cabe.
A análise do Portal CPA traz um exemplo em que, com unidades vendidas a R$ 650 mil, a permuta gera R$ 210 mil a menos de tributo do que a compra em dinheiro. Em outros cenários, a compra pode sair melhor. Não existe regra geral: a simulação precisa considerar preço, número de unidades permutadas e o valor que o terreno teria como redutor.
O risco escondido para o proprietário pessoa física
O dono do terreno que recebe vários apartamentos e começa a vendê-los pode ultrapassar os limites que tornam a pessoa física contribuinte, como vender mais de três imóveis distintos no ano. Se isso acontecer, as unidades recebidas na permuta não têm redutor e podem ser tributadas quase integralmente na revenda. Para quem vai receber muitas unidades, vale planejar o ritmo das vendas ou avaliar uma estrutura empresarial antes de assinar.
O que revisar no contrato de permuta
- Valor atribuído ao terreno e às unidades, com laudo.
- Torna: quem paga, quando e quem recolhe o tributo.
- Fração ideal das unidades permutadas, que define o rateio do redutor.
- Prazo de entrega e reajuste.
- Cláusula tributária prevendo a transição de 2027 a 2033 e permutas firmadas antes de 2027, que ainda têm pontos em aberto.
Para a parte de diligência sobre o terreno em si, recomendamos o nosso guia Due diligence de terrenos para incorporação.
Mapa mental: permuta na reforma
Perguntas frequentes
Permuta assinada em 2025 segue as regras novas?
As vendas das unidades feitas a partir de 2027 seguem o regime novo. Há dúvidas sobre como tratar o redutor nas permutas firmadas antes de 2027, que a regulamentação ainda deve esclarecer.
O ITBI incide na permuta?
Sim, conforme a lei municipal. O ITBI não faz parte da reforma do consumo.
Permuta física e permuta financeira são tratadas igual?
Não. Na permuta financeira, o proprietário recebe parte do resultado das vendas em dinheiro, e isso tem natureza diferente. A estrutura muda o tratamento e precisa ser analisada caso a caso.
Leia também no Realty Insights
Fontes e leituras recomendadas
- Lei Complementar nº 214/2025, arts. 251, 252, 257, 258 e 261. Planalto.
- Portal CPA [via Conjur]. “Permuta de terreno por unidades a construir no IBS e na CBS: neutralidade na entrada, atenção na saída”, 26/10/2026. Link.
Este artigo tem caráter informativo e reflete a legislação disponível em novembro de 2026. Permutas têm muitas variações contratuais. Simule o seu caso com contador e advogado antes de assinar.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.
Deixe sua dúvida ou comentário